
Ricardo de la Garza / Presidente y Director General de Globaim / México & Centroamérica
En el complejo ecosistema financiero de la gestión de riesgos, el reaseguro opera como la red de contención patrimonial de última instancia. Sin la transferencia sistemática de capital hacia los principales mercados financieros internacionales, la solvencia de las aseguradoras primarias quedaría mucho más expuesta ante eventos de severidad extrema. En México, aunque la regulación exige rigurosos modelos de Capital de Solvencia con base en la Pérdida Máxima Probable, la experiencia demuestra que la naturaleza puede superar incluso los escenarios mejor calculados.
En mi experiencia como asegurador y reasegurador, he visto durante las últimas décadas cómo el sector reasegurador internacional ha respaldado activamente la continuidad operativa del país. Cuando observamos infraestructura estratégica, grandes complejos industriales, coberturas energéticas y pérdidas consecuenciales derivadas de la interrupción de negocios, la inyección de capital internacional ha sido determinante para sostener la capacidad de respuesta del mercado.
Del riesgo patrimonial a la liquidez global: la respuesta ante eventos extremos
El balance histórico de la AMIS (Asociación Mexicana de Instituciones de Seguros) muestra con claridad la dimensión de este respaldo.
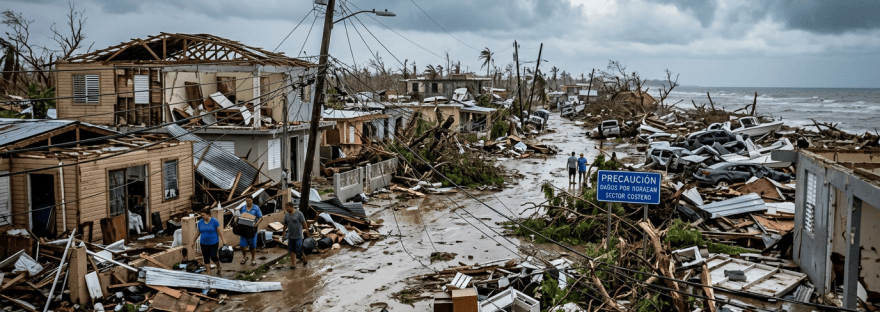
El huracán Wilma, en 2005, generó daños asegurados por aproximadamente 2,827 millones de dólares, marcando un punto de inflexión para México. Ante una fuerte concentración de valores expuestos en hotelería e infraestructura, el mercado reasegurador global asumió entre 80 % y 85 % de las pérdidas.
En el año 2017, el sismo de septiembre generó un costo asegurado de 1,518 millones de dólares, del cual el reaseguro indemnizó entre 65 % y 70 %, absorbiendo pérdidas en inmuebles comerciales, residenciales y edificios públicos.
Durante 2020, la pandemia de COVID-19 llevó al ramo de personas a enfrentar uno de sus mayores impactos históricos, con 3,065 millones de dólares pagados en pólizas de Salud y Vida; un evento atípico por su alcance y dispersión geográfica que tensionó los contratos de reaseguro no proporcional en Gastos Médicos y de Vida Individual.
Más recientemente, el huracán Otis, en 2023, provocó reclamaciones por alrededor de 2,160 millones de dólares. En este caso, el sector reasegurador absorbió entre 55 % y 60 % del costo, mientras que los contratos automáticos y los anticipos de capital o Cash Calls permitieron acelerar la disponibilidad de recursos para la reconstrucción, particularmente en el sector hotelero y empresarial de Acapulco.
El contexto internacional confirma la misma función de respaldo. El huracán Katrina, en 2005, dejó pérdidas aseguradas por 102,000 millones de dólares y representó una de las mayores intervenciones históricas del reaseguro global, que absorbió entre 60 % y 65 % de las reclamaciones. Por otra parte, el terremoto y tsunami de 2011 en Tōhoku, Japón, provocó pérdidas aseguradas de entre 40,000 y 45,000 millones de dólares, mientras que los huracanes Harvey, Irma y María, en 2017, y el huracán Ian, en 2022, generaron pérdidas aseguradas combinadas cercanas a 100,000 millones y 60,000 millones de dólares, respectivamente.
El nuevo paradigma: mercado duro y riesgos secundarios
El mercado, sin embargo, está cambiando. En 2025, las pérdidas económicas globales por catástrofes naturales rondaron los 224,000 millones de dólares, con pérdidas aseguradas cercanas a 108,000 millones. Al mismo tiempo, la participación directa de las reaseguradoras descendió a menos del 25 % del total asegurado, reflejo de una recomposición contractual derivada del mercado duro.
Los reaseguradores han elevado los puntos de entrada de algunas coberturas y las aseguradoras primarias absorben mayores niveles de retención. A esto se suma la creciente relevancia de los llamados riesgos secundarios, como incendios forestales, tormentas convectivas, granizo e inundaciones. Los incendios de Los Ángeles en 2025, con alrededor de 40,000 millones de dólares asegurados, y las tormentas convectivas severas, con más de 50,000 millones de dólares en pérdidas en Estados Unidos y Europa, muestran cómo eventos más frecuentes y dispersos están modificando la estructura de las pérdidas.
Ante este escenario, han ganado relevancia mecanismos alternativos como los Insurance Linked Securities y los bonos de catástrofe. México ha sido pionero en el uso de estructuras paramétricas. A diferencia del reaseguro tradicional indemnizatorio, un Cat Bond paramétrico puede liberar recursos cuando se cumple un parámetro físico previamente establecido, sin depender exclusivamente de la valuación tradicional de daños. Su mayor valor está en facilitar liquidez rápida- mente después de eventos extremos. Para un país expuesto a huracanes y terremotos, esta capacidad de respuesta adquiere un valor estratégico que trasciende al propio sector asegurador.
Frente a siniestros cada vez más complejos en propiedad, industria y energía, resulta indispensable contar con expertos especializados desde el primer día. Una valuación rigurosa de causas, activos, alcances y pérdidas aporta soporte técnico, agiliza la liquidación y genera la certidumbre, transparencia y confianza que aseguradoras y reaseguradores necesitan para movilizar capital.
El reaseguro transnacional ya no debe verse únicamente como una garantía de liquidez posterior a un desastre, sino como uno de los indicadores más relevantes de la resiliencia financiera de un país. Tras tres décadas gestionando pérdidas catastróficas y evaluando su impacto operativo, tengo claro que la evolución del mercado exige también una evolución en la forma en que las empresas y aseguradoras preparan y administran sus riesgos.
Las aseguradoras y grandes asegurados no pueden ser meros observadores, deben fortalecer la ingeniería de riesgos, revisar técnicamente sus niveles de retención y considerar esquemas alternativos de transferencia cuando sean adecuados.
La verdadera pregunta no es cuándo ocurrirá la próxima catástrofe, más bien si nuestras estructuras de cobertura y nuestras alianzas técnicas estarán listas para sostener el impacto cuando llegue.
*Ricardo de la Garza Mora, Director General y Presidente de Globaim México & CAM, líder estratégico con más de tres décadas de trayectoria en la Alta Dirección de la industria aseguradora y de reaseguro. Abogado por formación y especialista en Solución de Controversias, cuenta con Alta Dirección Ejecutiva por instituciones Internacionales de renombre. Se especializa en la gestión de riesgos industriales, ingeniería de pérdidas, responsabilidad civil, líneas financieras y resolución de siniestros complejos. Como columnista y ponente internacional, analiza la resiliencia operativa y la evolución del mercado financiero mexicano y global.
ro mexicano y global.


