

Carlos Zamudio Sosa
Claims Manager, México Claims and Risk Management
czamudio@mexicoclaims.com
En la práctica aseguradora de responsabilidad civil existe un conjunto de coberturas cuyo diseño técnico presupone que solo puede existir un único afectado indemnizable, aun cuando dicho tercero no esté identificado nominalmente en la póliza. Esta característica no deriva de una limitación arbitraria, sino de la estructura jurídica del interés protegido: se trata de coberturas que no buscan amparar a una pluralidad de terceros, sino al titular único de un bien, derecho o atribución legal, sin que por ello sea exigible su identificación. Sin embargo, por su diseño, el sublímite que el asegurador concibió como un mecanismo de limitación máxima indemnizatoria por riesgos particulares e idealizó como la forma idónea de protección patrimonial dirigida a reclamantes específicos hoy se está convirtiendo en una limitante de acceso a la indemnización cuando la afectación puede trasladarse a un universo indeterminado de posibles perjudicados.
El conflicto inicia porque los sublímites son porciones de un máximo indemnizable y porque, en condiciones concretas, el potencial de daño a terceros supera, incluso ampliamente, la suma asegurada máxima contratada en responsabilidad general. Por tanto, puede nacer la incertidumbre en el asegurador de si debe pagar las coberturas individuales que a la par disminuyen el monto máximo amparado.
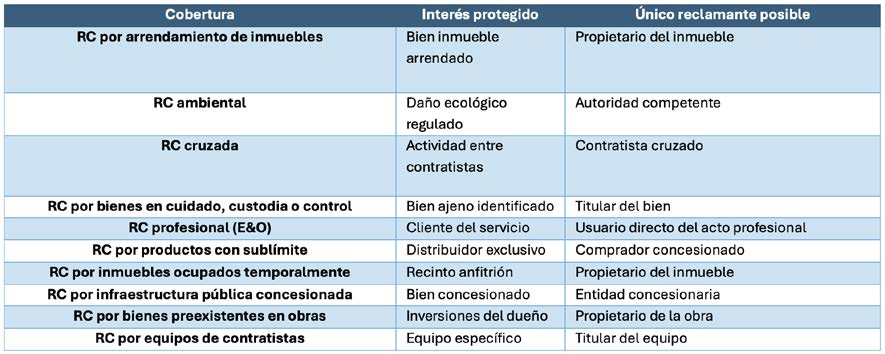
No sobra analizar las coberturas para observar que el elemento común es la existencia de un interés único y determinado, cuya afectación solo puede generar un reclamante legítimo. Ello ocurre en supuestos donde el asegurado interactúa con bienes ajenos plenamente identificados, con clientes específicos o con entidades gubernamentales que detentan facultades exclusivas para exigir la reparación del daño. En todos estos casos, la cobertura opera como una extensión particular de la responsabilidad civil general, pero con un alcance económico restringido no por la naturaleza del interés asegurado, sino por el valor suscrito en el sublímite.
La razón jurídica y técnica detrás de estas coberturas sublimitadas es clara: se protege un interés único, que puede ser un bien singular, un cliente determinado, un contratista específico o una autoridad con atribuciones exclusivas. Sin embargo, comienzan a surgir aseguradores que, ante la posibilidad de reclamaciones simultáneas, consideran inviable responder a terceros únicos, aunque estos eventuales reclamantes estén plenamente identificados y haya coberturas sublimitadas para protegerlos. Esta tendencia podría marcar una nueva etapa de suscripción, que tornaría indispensable el establecimiento de prioridades de reparación indemnizatoria o la migración hacia coberturas con sumas aseguradas individualizadas de responsabilidad en lugar de sublímites contenidos en el riesgo general, lo cual permitiría categorizar el riesgo individual y asignar una cuota técnica acorde con la ex- posición real.
En tanto, el tercero que debería recibir una indemnización expe combatir como si el sublímite no existiera.»

 Bienvenido a Revista Siniestro
