
Gabriela Leyva
Reportera, Revista Siniestro
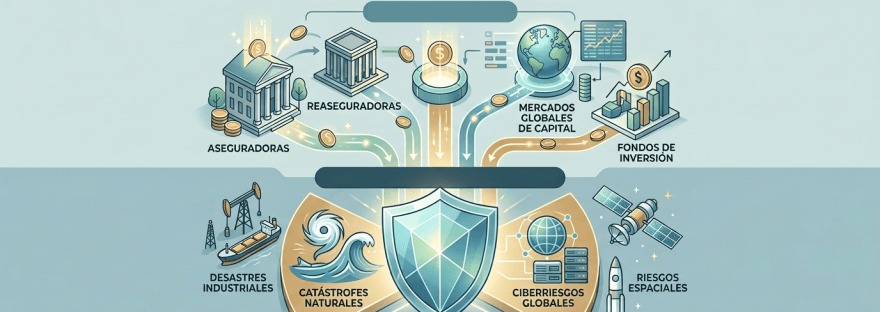
Cuando una empresa enfrenta un riesgo de grandes dimensiones, detrás de su póliza existe una estructura financiera que permite que las aseguradoras respondan ante pérdidas importantes. En esos casos, el reaseguro cumple una función fundamental: asumir parte de los riesgos que las compañías de seguros no pueden o no desean retener por completo.
Humberto Riquelme Loera, gerente de Suscripción de Reaseguro en Active Re, explica que la labor del reasegurador comienza mucho antes de que ocurra un siniestro. Su trabajo también consiste en analizar los riesgos que las aseguradoras atienden, particularmente aquellos relacionados con grandes industrias, empresas y conglomerados. Para determinar cuánto capital puede comprometerse, se revisan elementos como la ubicación, las sumas aseguradas, el tipo de construcción, las medidas de protección y la calidad de la información disponible.
¿De dónde viene la seguridad financiera?
La fortaleza del reaseguro depende, en buena medida, del capital con el que cuentan los reaseguradores y de su capacidad para administrarlo técnicamente. De acuerdo con Humberto, durante los últimos años han ingresado nuevos capitales al mercado; asimismo, los reaseguradores tradicionales también han fortalecido sus balances. Esto ha incrementado la capacidad disponible para asumir riesgos.
Pero tener capital no significa asumir cualquier tipo de riesgo. Una parte esencial de la seguridad financiera está en la disciplina de suscripción: analizar cada exposición, establecer cuánto puede aceptarse y determinar qué proporción del riesgo puede asumir el reasegurador. En pocas palabras, el capital se protege mediante decisiones técnicas. Esta lógica también explica por qué la calidad de la información se ha vuelto cada vez más importante. Los reportes de inspección, la ubicación exacta de los bienes y los modelos de exposición permiten conocer dónde se» «concentra el capital y qué consecuencias podría sufrir tras un evento.
El riesgo ya no está solamente en las grandes catástrofes
El mercado también observa una transformación en la naturaleza de las pérdidas. Además de terremotos, huracanes o erupciones volcánicas, existe una creciente atención sobre los llamados riesgos secundarios, como inundaciones, deslizamientos y tormentas. La concentración de bienes asegurados dentro de una misma ciudad puede convertir un evento aparentemente localizado en una pérdida considerable para el mercado. Por ello, la geolocalización y los modelos de acumulación se han transformado en herramientas relevantes para la suscripción.
La seguridad está en la técnica
Frente a un escenario de cambio climático, mayor exposición y posibles pérdidas más volátiles, el reto para el reaseguro consiste en mantener la disciplina incluso durante periodos de mercado blando, cuando existe mayor capacidad y presión a la baja sobre las primas.
La ecuación es sencilla, aunque su ejecución requiere experiencia: suscribir correctamente, mantener rentabilidad, fortalecer el capital y conservar la capacidad de respuesta cuando llega un siniestro. Humberto destaca que el uso de la inteligencia artificial puede acelerar el análisis de información y apoyar la revisión de grandes volúmenes de datos, pero la decisión final continúa en manos del suscriptor. La tecnología es una gran herramienta para mejorar los procesos; sin embargo, la experiencia y el criterio técnico siguen siendo determinantes para la toma de decisiones, cuestión que sólo debe corresponder a un ser humano.
Así, la seguridad financiera del reaseguro no depende únicamente de cuánto capital existe, sino de cómo se administra. Capital suficiente, información completa, modelos de exposición, diversificación y disciplina técnica forman una cadena que permite que, cuando ocurre un gran siniestro, exista capacidad para responder.
Como Humberto comenta, el valor del reaseguro se demuestra precisamente cuando el riesgo deja de ser una posib nvierte en una pérdida que debe pagarse.


