
Juan Carlos Eugenio Tavera Carrillo
Subdirector de Reaseguro, Seguros B×+ juan.tavera@segurosvepormas.com
Para enfrentar las consecuencias económicas de los eventos catastróficos naturales, como los huracanes y los sismos, y de los eventos antropogénicos, como las epidemias y las pandemias, se ha usado el seguro. En este artículo, te presento los cinco siniestros de mayor cuantía atendidos por el sector asegurador mexicano, de acuerdo con la información estadística concentrada por la AMIS.
- Pandemia de covid-19 (2020) Hasta marzo de 2025, la pérdida estimada ascendía a 3 mil 65 millones de dólares.
- Huracán Wilma (2005). Este huracán de categoría 5 fue el más intenso registrado del océano Atlántico y el décimo ciclón tropical más intenso registrado en todo el mundo. Alcanzó tierra en más de una ocasión y afectó sobre todo la península de Yucatán, Cuba y la parte sur de la península estadounidense de Florida. Este siniestro costó 2 mil 827 millones de dólares.
- Huracán Otis (2023). Pese a sus dimensiones reducidas, tuvo una extraordinaria capacidad destructiva. Se considera el ciclón más fuerte que ha tocado tierra en las costas del Pacífico mexicano y el primer en hacerlo como huracán de categoría 5. Hasta el 16 de mayo de 2025, los pagos por las pérdidas sumaban 2 mil 99 millones de dólares.
- Huracán Odile (2014). Este huracán de categoría 4 fue uno de los dos ciclones más intensos que tocaron la península de Baja California en septiembre de 2014. Sus vientos alcanzaron una velocidad de 215 kilómetros por hora. Tocó tierra cerca de Cabo San Lucas con una categoría 3. Por él, las aseguradoras pagaron al rededor de 1521 millones de dólares.
- Sismo del 19 de septiembre de 2017. El terremoto de Puebla tuvo una magnitud de 7.1. Su epicentro se ubicó a 8 km al noroeste de Chiautla de Tapia, Puebla. Generó 1518 millones de dólares en pérdidas.
Otros eventos costosos.
Resaltan también el Huracán Gilberto (1988), que se presentó en el Atlántico y costó alrededor de 1300 millones de dólares; el sismo de 1985 en la CDMX, cuyas pérdidas ascendieron a 1100 millones de dólares; el sismo del 7 de septiembre de 2017, cuyo costo fue de 700 millones de dólares, y el Huracán Isidore (2002), que afectó a Yucatán y generó aproximadamente 500 millones de dólares en pérdidas. También debemos tener en cuenta ciertos casos particulares de gran cuantía, como el lanzamiento fallido del satélite mexicano Centenario (2015), por el cual se pagaron 390 millones de dólares. Pese a todos estos eventos, el sector asegurador mexicano mantiene su estabilidad financiera, lo cual es posible gracias a las reservas constituidas y a los programas de reaseguro implementados en cada aseguradora, así como a los reaseguradores que respaldan dichos programas.
Siniestros catastróficos en GMM
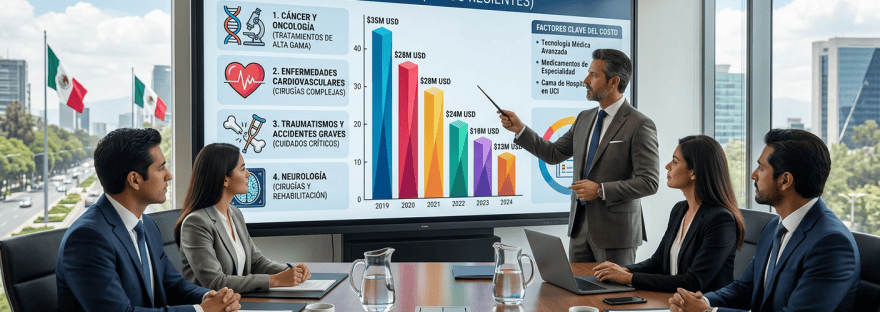
En cuanto a los eventos costosos de gastos médicos mayores (GMM) que afectan de forma personal los bolsillos de los asegurados, cabe destacar que, entre 2025 y 2026, se relacionaron con hemorragias intercerebrales, cáncer, leucemia y enfermedades del corazón, cuyos tratamientos pueden superar fácilmente los 5 millones de pesos. En la gráfica de la AMIS, se aprecian las enfermedades más costosas en México.
Como ejemplos de casos catastróficos de GMM, tenemos:
- Hombre de 14 años que padeció durante nueve años un trastorno de equilibrio osmótico-electrolitos-áci- do-B, una enfermedad que afecta al sistema endócrino. El monto total cubierto por la aseguradora fue de 59 millones de pesos.
- Hombre de 17 años con problema plaquetarios y fragilidad vascular. La aseguradora pagó 40 millones de pesos a lo largo de seis años.
- Hombre de 8 años que, durante cinco años, padeció trastornos del metabolismo de los glucosaminoglicanos. El costo ascendió a más de 38 millones de pesos.
- Hombre de 64 años atendido en el extranjero a causa de un infarto agudo al miocardio. El importe fue de más de 37 millones de pesos.
- Hombre de 12 años con problema de coagulación. Se pagaron más de 34 millones de pesos a lo largo de diez años.
Cabe mencionar que los principales pagos de las aseguradoras se distribuyeron entre los hospitales (58 %), los médicos (26 %) y los medicamentos (9 %). Se debe tener en cuenta que la inflación médica oscila entre el 14% y el 17 % anual, lo cual significa que sube el doble o hasta el triple en comparación con la inflación en general. Entre los factores que inciden en dicha inflación están las nuevas tecnologías robóticas y los medicamentos biológicos de última generación, como los medicamentos genéticos y celulares extremadamente costosos que se encuentran en proceso de autorización por la FDA en Estados Unidos y por la Cofepris en México.
Todos los casos catastróficos mencionados evidencian que el seguro siempre será un aliado en la protección y jamás un gasto.


